Temps de lecture estimé : 6 minutes
Points clés à retenir
- Montant en chiffres puis en lettres, sans espace laissé libre
- En cas d’écart, le montant en lettres fait foi
- Ville, date réelle et signature en dernier, après relecture complète
- Report obligatoire des informations sur le talon
- Rature ou surcharge : refaire un chèque plutôt que corriger
Repérer les zones à remplir sur un chèque
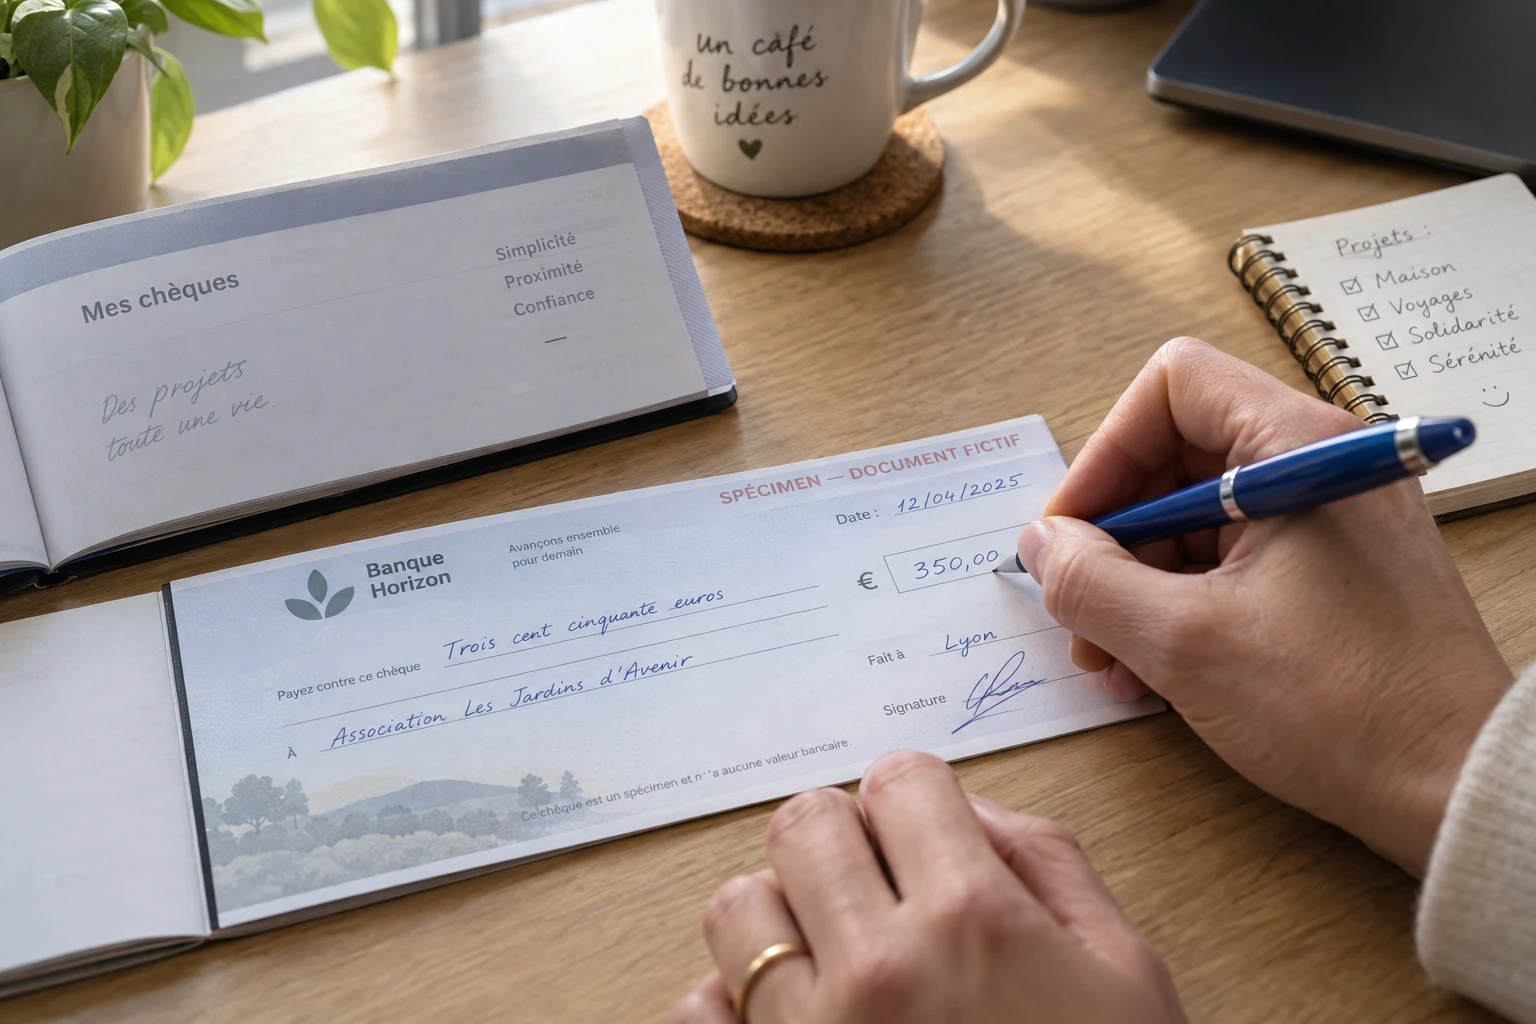
Comment remplir un chèque sans se tromper ? La première étape consiste à identifier les différentes zones du document avant même de prendre son stylo. Un chéquier comporte des mentions préimprimées (le nom de la banque, le numéro du chèque, l’IBAN) et des champs que vous devez compléter vous-même.
Le recto concentre tout ce que l’émetteur doit remplir : montant, bénéficiaire, lieu, date et signature. Le verso, lui, ne vous concerne pas directement. Il est réservé au bénéficiaire, qui l’utilisera pour l’encaissement lors du dépôt en banque.
Petit rappel utile avant d’aller plus loin : utilisez toujours un stylo à encre indélébile, jamais un crayon à papier ou un stylo effaçable. Et vérifiez que votre compte dispose bien de la provision nécessaire avant de commencer à écrire — un chèque sans provision expose à des sanctions et à une inscription au Fichier central des chèques pendant 5 ans en l’absence de régularisation.
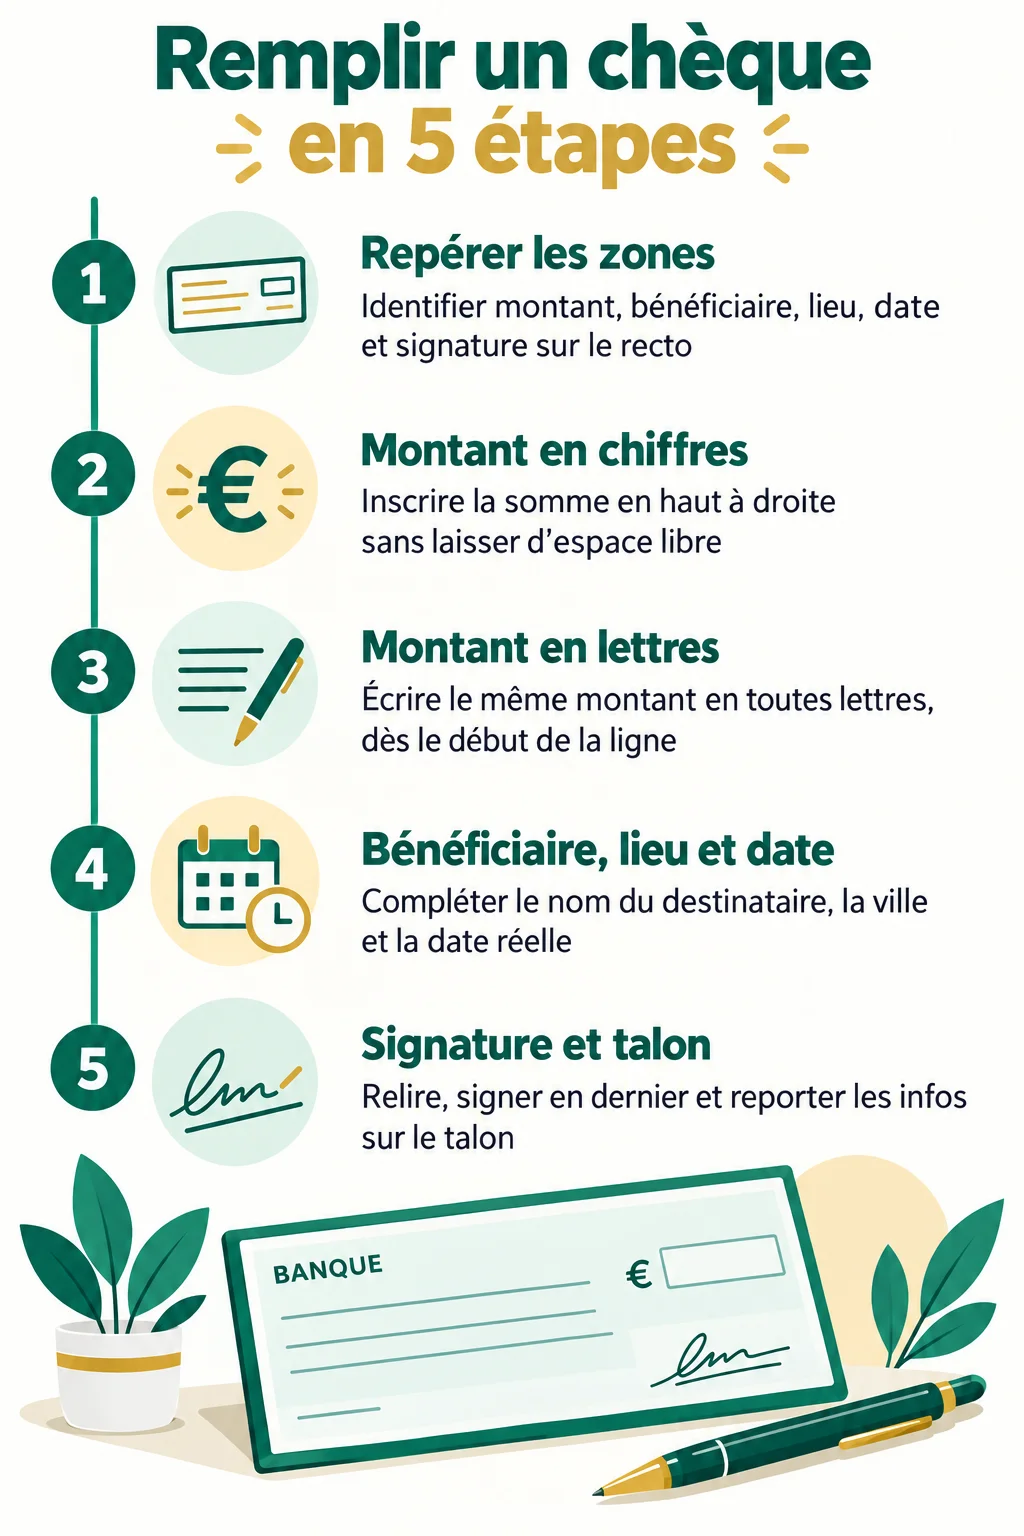 Ouvrir l’infographie en grand
Écrire le montant en chiffres
La case chiffrée se trouve en haut à droite du chèque, souvent précédée du symbole €. C’est par là qu’il faut commencer. Prenons un exemple que je vais garder jusqu’au bout de cet article : un paiement de 125,50 €.
Vous inscrivez donc « 125,50 » en veillant à bien séparer les euros des centimes par une virgule. La lisibilité prime : un chiffre mal formé peut être source de litige ou de rejet par la banque.
Un point de vigilance que je répète souvent en atelier : ne laissez jamais d’espace vide avant ou après le montant. Cet espace pourrait permettre à quelqu’un d’ajouter un chiffre et de modifier la somme. Si la case est plus large que nécessaire, tracez un trait dans l’espace inutilisé pour le neutraliser.
Écrire le même montant en lettres
Sous la case chiffrée, une ligne plus longue attend l’écriture du montant en toutes lettres. C’est là que beaucoup hésitent. Reprenons notre exemple de 125,50 € : il faut écrire « cent vingt-cinq euros et cinquante centimes ».
Commencez au tout début de la ligne, sans laisser d’espace en amont, pour la même raison antifraude que pour les chiffres. Les centimes s’écrivent aussi en toutes lettres, même s’ils sont parfois omis à tort dans certains guides.
En cas d’écart entre le montant en chiffres et celui en lettres, c’est ce dernier qui fait foi juridiquement. Relisez donc les deux avant de continuer.
Cette règle de concordance mérite d’être connue, car elle explique pourquoi une simple erreur d’inattention sur le montant en lettres peut avoir plus de conséquences qu’une erreur sur les chiffres.
Indiquer le bénéficiaire
La ligne « À l’ordre de » se situe généralement juste après le montant en lettres. C’est ici que vous précisez qui va recevoir le paiement.
Pour un particulier, indiquez le nom et le prénom tels qu’ils apparaissent sur sa pièce d’identité. Pour une organisation, entreprise ou association, reportez la dénomination officielle, celle qui figure sur ses factures ou ses statuts.
Un chèque sans bénéficiaire renseigné n’est pas à proprement parler nul, mais il devient risqué : n’importe qui pourrait compléter cette ligne à sa convenance. Dans mon expérience, je déconseille systématiquement à mes clients de remettre un chèque incomplet, même par gain de temps.
Inscrire le lieu et la date
En bas à droite du chèque, deux informations sont attendues : la ville où vous rédigez le chèque et la date du jour. Ces mentions paraissent anodines, elles ont pourtant une portée juridique réelle.
Un chèque postdaté — c’est-à-dire daté dans le futur en espérant que le bénéficiaire attende avant de l’encaisser — ne protège pas l’émetteur. Le bénéficiaire peut le présenter immédiatement à sa banque, quelle que soit la date inscrite. Pire, une fausse date de création expose à une amende équivalente à 6 % du montant, avec un minimum de 0,75 €.
La date compte aussi pour la durée pendant laquelle le chèque reste encaissable : un chèque émis peut être présenté puis encaissé pendant 1 an et 8 jours à partir de sa date d’émission. Ne confondez pas cette durée de validité avec le délai légal de présentation, qui est de 8 jours pour un chèque payable en France métropolitaine, de 20 jours pour un chèque émis en Europe ou dans un pays riverain de la Méditerranée, et de 70 jours pour un chèque émis hors Europe.
Signer et vérifier le chèque
La signature vient toujours en dernier, une fois tous les autres champs remplis. Elle se pose dans la zone prévue, généralement en bas à droite, sous la date. Signer un chèque en blanc — c’est-à-dire avant d’avoir complété le reste. Revient à donner un chèque en blanc à qui le trouverait.
Avant de le détacher de votre carnet, relisez l’ensemble : montant en chiffres, montant en lettres, nom du bénéficiaire, lieu et date. Cette relecture rapide évite le rejet du chèque et les allers-retours avec votre banque.
Reportez ensuite ces mêmes informations sur le talon, la partie qui reste attachée à votre chéquier : date, montant et bénéficiaire. C’est votre seule trace de la transaction, utile en cas de litige ou de contrôle de vos comptes.
Pour visualiser l’ensemble de ces étapes sur un exemple concret, cette vidéo d’Edouard Boussard détaille le remplissage complet d’un chèque, du montant à la signature.
Corriger une erreur sans risquer le rejet
Une fois le chèque signé, toute correction devient problématique. Une rature, une surcharge ou un chiffre rendu illisible peut suffire à faire rejeter le chèque par la banque du bénéficiaire.
- Erreur repérée avant signature : recommencez sur un nouveau chèque plutôt que de raturer.
- Chèque déjà signé mais incomplet : ne le remettez jamais à quelqu’un, même en urgence.
- Chèque perdu ou volé : faites opposition rapidement auprès de votre banque, par téléphone puis par écrit.
Un dernier repère utile pour contextualiser ces précautions : le taux de fraude au chèque s’établit à 0,069 % une fois la fraude déjouée déduite. Ce chiffre reste faible, mais il justifie de garder ces réflexes simples à chaque remplissage.
Sachez aussi qu’en dessous de 15 €, votre banque doit, sous certaines conditions, payer un chèque présenté dans le mois même en l’absence de provision suffisante. Cette règle ne doit toutefois jamais vous inciter à émettre un chèque sans provision. Elle reste une exception technique, pas une marge de manœuvre.
En suivant ces étapes dans l’ordre. Montant, bénéficiaire, lieu, date, signature, puis talon. Vous savez désormais comment remplir un chèque sans exposer votre paiement à un rejet ou à une fraude.