Temps de lecture estimé : 6 minutes
Points clés à retenir
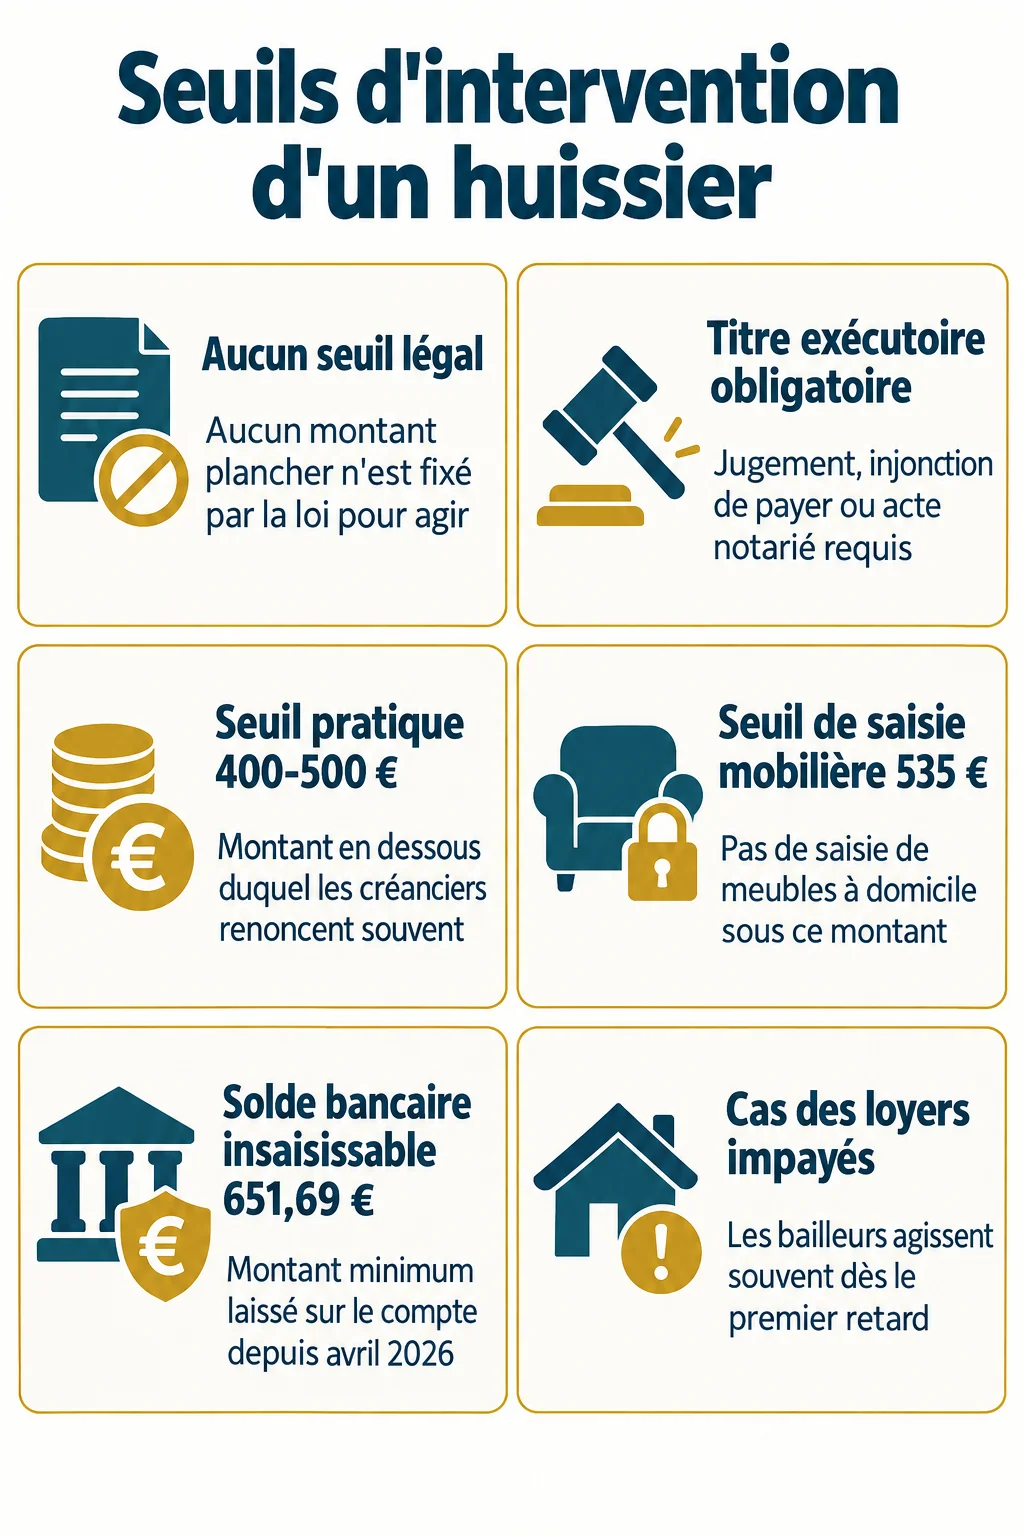
- Aucun seuil légal minimum n’existe pour qu’un huissier intervienne
- Seuil pratique observé chez les créanciers : 400 à 500 euros
- Saisie de meubles à domicile impossible sous 535 euros sauf exception
- Le solde bancaire insaisissable est fixé à 651,69 euros depuis avril 2026
- Payer intégralement le jour de la visite stoppe immédiatement la saisie
Le seuil légal minimum n’existe pas
À partir de quelle somme un huissier intervient ? Autant vous le dire tout de suite : aucun texte ne fixe de montant plancher. Le Code des procédures civiles d’exécution ne prévoit aucun seuil légal en euros pour déclencher une saisie.
Ce que dit l’article L.111-3 du Code des procédures civiles d’exécution, c’est qu’un créancier peut engager une procédure d’exécution dès lors qu’il dispose d’un titre exécutoire, quel que soit le montant dû. Sur le terrain, je vois souvent des clients surpris d’apprendre qu’une dette de 80 € peut théoriquement faire l’objet d’une saisie.
Créance certaine, liquide et exigible
La créance doit remplir trois conditions cumulatives. Elle doit être certaine (son existence n’est pas contestable), liquide (son montant est chiffré précisément) et exigible (le délai de paiement est dépassé). Sans ces trois éléments, aucune procédure ne peut démarrer.
Le titre exécutoire, préalable obligatoire
Un huissier. Devenu commissaire de justice depuis le 1er juillet 2026 — ne peut agir sans titre exécutoire : jugement, injonction de payer, acte notarié. C’est ce document qui autorise juridiquement la contrainte, pas le montant de la dette.
Le seuil pratique de 400 à 500 euros
Concrètement, ça veut dire quoi pour votre business ? Que le vrai filtre n’est pas légal, il est économique. Dans mon expérience, les créanciers observent un seuil pratique de 400 à 500 € avant de mandater un professionnel, parce qu’une procédure coûte cher pour un gain incertain.
Un dossier de 60 € ne justifie pas les frais de commandement de payer, d’huissier et de déplacement. En dessous de ce seuil, la plupart des créanciers préfèrent une relance amiable ou abandonnent la créance.
Loyers impayés : une logique différente
Les bailleurs dérogent souvent à cette règle. Un loyer impayé dès le premier retard peut déclencher une mise en demeure, car l’enjeu dépasse le simple montant : il s’agit de préserver le bien et d’éviter l’accumulation d’un impayé qui grossit mois après mois.
Factures et créances commerciales
Pour les créances commerciales, le seuil de rentabilité pousse les entreprises à regrouper plusieurs factures impayées d’un même client avant de saisir un commissaire de justice, afin de mutualiser les frais de procédure sur un montant global plus conséquent.
Le seuil de 535 euros pour la saisie de meubles à domicile
C’est le genre de détail qui change tout : en dessous de 535 €, la saisie-vente de meubles au domicile du débiteur ne peut pas être engagée directement, sauf pour une créance alimentaire. Ce seuil réglementaire protège concrètement les petits débiteurs.
Le créancier doit d’abord tenter une saisie bancaire (saisie-attribution) ou une saisie sur salaire. Ce n’est qu’en cas d’échec de ces deux voies que la saisie de meubles devient envisageable, et uniquement au-delà du seuil des 535 €.
Exception à connaître : le juge de l’exécution peut autoriser une saisie de meubles même en dessous de 535 €, si le créancier justifie l’urgence ou l’échec avéré des autres voies de recouvrement.
Les étapes avant l’intervention d’un huissier
Petit rappel utile avant d’aller plus loin : une saisie ne tombe jamais du jour au lendemain. Le déroulé suit un ordre précis et des délais légaux stricts.
- Mise en demeure envoyée au débiteur, souvent par lettre recommandée
- Commandement de payer signifié par le commissaire de justice
- Délai de 8 jours minimum après réception du commandement avant toute saisie
- Obtention préalable du titre exécutoire (injonction de payer, jugement)
- Intervention possible entre 6 h et 21 h, hors dimanche et jours fériés, sauf autorisation du juge
Combien coûte l’intervention d’un huissier
Les tarifs des commissaires de justice mêlent actes réglementés et prestations libres. Une intervention simple, type relance ou commandement de payer, coûte en moyenne entre 30 et 130 €.
Qui paie ? En phase amiable, c’est généralement le créancier qui avance les frais. Une fois la procédure validée par un juge, ces frais deviennent souvent récupérables sur le débiteur.
Exemple chiffré tiré de mon carnet de cas : pour un loyer impayé de 800 €, un commandement de payer coûte environ 130 €, une somme que le bailleur peut ensuite récupérer sur le locataire si la procédure aboutit devant le juge.
Ce qu’un huissier ne peut pas saisir
Sur le terrain, je vois souvent des débiteurs paniquer en pensant que tout leur compte va être bloqué. En clair, ce n’est pas le cas : la loi protège un socle de biens et de sommes, quel que soit le montant de la dette.
- Le solde bancaire insaisissable (SBI), fixé à 651,69 € depuis le 1er avril 2026, équivalent au RSA pour une personne seule
- Les biens de première nécessité (lit, table, réfrigérateur) et les outils indispensables à l’activité professionnelle
- Les prestations sociales protégées : RSA, AAH, allocations familiales
Ce socle protecteur s’applique automatiquement, sans démarche du débiteur : la banque bloque elle-même le montant du SBI avant toute saisie sur le compte.
Les recours du débiteur face à une saisie
Face à une procédure engagée, plusieurs leviers restent ouverts. Autant vous le dire tout de suite : agir tôt change souvent l’issue.
- Demander un délai de paiement au juge de l’exécution, accordé pour une durée maximale de 2 ans
- Contester la saisie devant le juge de l’exécution en cas d’irrégularité de procédure
- Payer directement le montant dû le jour de la visite du commissaire de justice, ce qui stoppe immédiatement la saisie
Attention toutefois à un point souvent ignoré : organiser frauduleusement son insolvabilité pour échapper à une saisie est puni par l’article 314-7 du Code pénal de 45 000 € d’amende et 3 ans de prison. Le recouvrement d’une dette classique se prescrit après 5 ans, contre 3 ans pour les loyers impayés.
Questions fréquentes
L’huissier peut-il venir pour 100 euros ?
Juridiquement, oui : aucun seuil légal minimum n’empêche une procédure pour 100 €. Dans les faits, la plupart des créanciers n’engagent pas de frais d’huissier pour un montant aussi bas, car le coût de la procédure dépasse souvent le montant de la créance.
Un huissier peut-il intervenir sans jugement ?
Non. Un commissaire de justice a besoin d’un titre exécutoire pour engager une saisie, qu’il s’agisse d’un jugement, d’une injonction de payer ou d’un acte notarié. Sans ce document, il peut seulement signifier des actes ou tenter une relance amiable.
Peut-on payer sa dette directement à l’huissier le jour de sa visite pour stopper la saisie ?
Oui, c’est même le recours le plus efficace et le plus direct. Un paiement intégral le jour même met fin à la procédure de saisie en cours, frais de procédure inclus dans le règlement final.