Temps de lecture estimé : 7 minutes
Points clés à retenir
- Le secret bancaire interdit de révéler le nom d’un titulaire d’IBAN à un tiers
- Un IBAN indique le pays et la banque, jamais l’identité du titulaire
- La vérification du bénéficiaire (VoP) compare nom et IBAN avant un virement SEPA
- En cas d’erreur ou de fraude, contactez votre banque avec un dossier documenté
- Méfiez-vous des sites payants prétendant identifier un titulaire d’IBAN
Peut-on légalement identifier le titulaire d’un IBAN ?
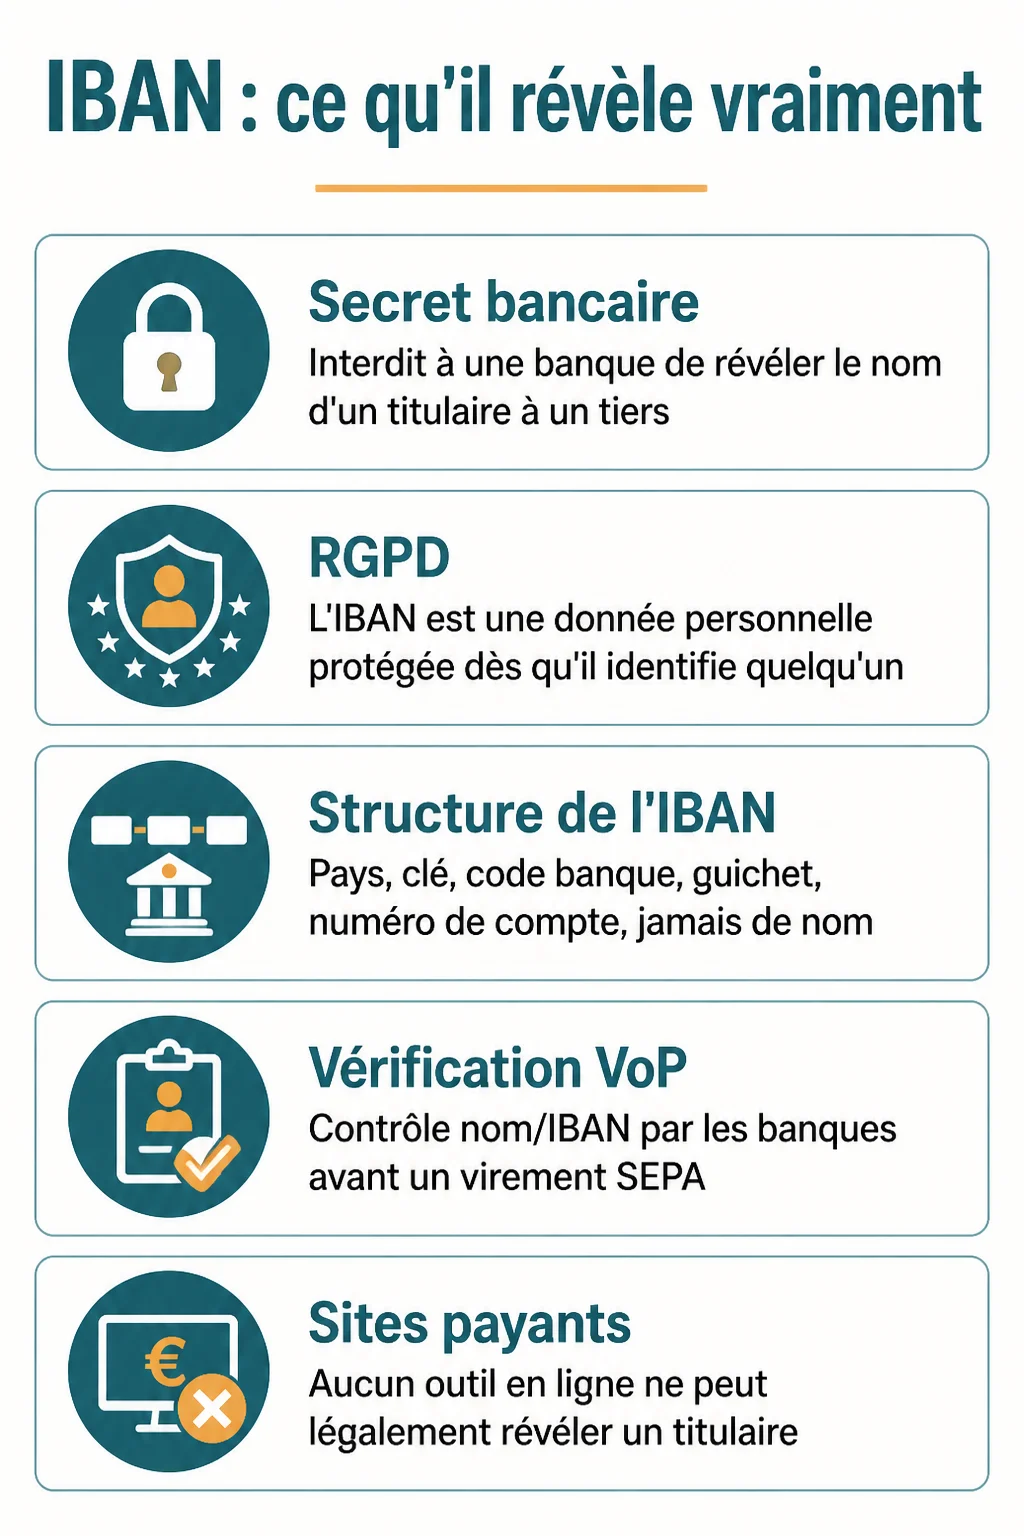
Trouver le titulaire d’un IBAN n’est pas une simple recherche en ligne. Autant vous le dire tout de suite : aucune banque ne communique le nom associé à un compte à un tiers, sauf cadre légal précis. C’est le secret bancaire qui l’impose, et il protège autant le titulaire que l’établissement.
Le RGPD renforce cette protection. Un IBAN est une donnée à caractère personnel dès qu’il peut être relié à une identité, donc sa diffusion est encadrée strictement. Une entreprise ou un particulier ne peut pas la traiter librement sans base légale.
Ce que la loi autorise, c’est de vérifier la validité technique d’un IBAN, ou de faire confirmer un bénéficiaire via sa propre banque au moment d’un virement. Ce qu’aucun site ne peut faire à votre place, c’est révéler l’identité derrière un IBAN inconnu. Sur le terrain, je vois souvent des clients convaincus qu’un outil gratuit peut le faire. Ce n’est jamais le cas hors procédure officielle.
Ce que révèle la structure d’un IBAN
Un IBAN se décompose en plusieurs blocs : le code pays (deux lettres), une clé de contrôle, le code banque, le code guichet et le numéro de compte. Chaque segment a un rôle précis, mais aucun ne contient de nom.
Ce qu’un IBAN permet de savoir, et ce qu’il ne permet jamais de savoir
Un IBAN indique le pays d’émission et, souvent, l’établissement bancaire. En clair, il permet de savoir où est domicilié un compte, jamais qui en est le titulaire.
Exemple concret : que dit un IBAN commençant par FR
Un IBAN débutant par FR80 signale un compte domicilié en France. Les cinq chiffres suivants correspondent au code banque, qui identifie l’établissement. Rien dans cette suite de chiffres ne désigne une personne physique.
Les méthodes pour vérifier un IBAN et son titulaire
Il existe plusieurs façons de vérifier un IBAN, mais elles ne se valent pas toutes. C’est le genre de détail qui change tout quand on doit trancher entre validité technique et identité réelle. Le comparatif Comment vérifier le titulaire d’un IBAN : les 5 méthodes, publié par ibantrack.com, recense justement plusieurs approches à mettre en balance plutôt qu’une solution unique.
- Le contrôle visuel du RIB fourni par la personne elle-même
- La vérification via sa propre banque au moment du virement
- Les outils en ligne de validation technique de l’IBAN
- Les solutions fondées sur des données mutualisées et déclaratives
Le contrôle visuel reste la base : comparer le nom indiqué sur le RIB avec celui de la personne connue. La vérification bancaire, elle, intervient au moment du virement et reste la seule fiable.
Comparatif des méthodes : fiabilité, coût et limites
Concrètement, ça veut dire quoi pour votre business ou votre quotidien ? Que la méthode choisie dépend de ce que vous cherchez à confirmer : la validité technique d’un IBAN, ou l’identité réelle de son titulaire. Ce sont deux choses distinctes, et beaucoup de sites les confondent.
| Méthode | Ce qu’elle confirme | Coût | Limite |
|---|---|---|---|
| Contrôle visuel du RIB | Cohérence déclarative | Gratuit | Aucune vérification bancaire réelle |
| Vérification via sa banque | Validité + concordance nom/IBAN | Gratuit à intégré | Disponible uniquement lors du virement SEPA |
| Outil en ligne (fr.iban.com, wise.com) | Structure et existence technique | Gratuit | Ne garantit pas l’identité complète du titulaire |
| Bases mutualisées et déclaratives | Recoupement d’informations partielles | Variable | Non exhaustif, données parfois obsolètes |
Des services comme wise.com ou fr.iban.com annoncent un accès au nom, à l’agence et à l’adresse. En pratique, ils valident surtout la structure et l’existence du compte, pas systématiquement l’identité complète dans un usage grand public. Aucun outil gratuit ne remplace la vérification bancaire officielle.
La vérification du bénéficiaire (VoP) lors d’un virement SEPA
Petit rappel utile avant d’aller plus loin : la vérification du bénéficiaire (VoP, pour Verification of Payee) est une garantie récente sur les virements SEPA. Elle compare automatiquement le nom saisi avec celui associé à l’IBAN, avant validation du virement.
En cas de non-concordance, une alerte s’affiche à l’émetteur. Vous pouvez alors corriger l’information ou confirmer le virement en connaissance de cause. Cette garantie sécurise l’opération sans jamais lever le secret bancaire : elle ne vous communique pas le nom du titulaire si l’IBAN vous est inconnu, elle signale seulement un écart si vous avez déjà saisi un nom.
Que faire en cas d’erreur de virement ou de soupçon de fraude
Voici l’arbre de décision que je donne à mes clients en atelier. Vous avez reçu un virement inconnu ? Vous voulez vérifier un bénéficiaire avant de payer ? Vous soupçonnez une fraude ? La marche à suivre diffère selon le cas.
Virement reçu sans explication
Sébastien, un cas que je cite souvent, a reçu un virement de 176,40 € sans aucun message d’accompagnement (source : simulateur-rendement-pea.fr). Le réflexe est de contacter sa banque, jamais de dépenser la somme ni de la reverser directement à un tiers non identifié.
Constituer un dossier solide
Pour espérer un remboursement ou une régularisation, réunissez le relevé du virement, la date, le montant et tout échange avec la banque. Sébastien a obtenu un remboursement en 10 jours grâce à un dossier bien documenté et une relance régulière (source : simulateur-rendement-pea.fr). C’est un délai réaliste, à condition de suivre le dossier de près.
Où trouver et lire son propre RIB et IBAN
Votre IBAN se récupère facilement sur votre espace bancaire en ligne, votre application mobile ou vos relevés papier. Aucune démarche compliquée n’est nécessaire pour le retrouver.
Les éléments qui composent un RIB
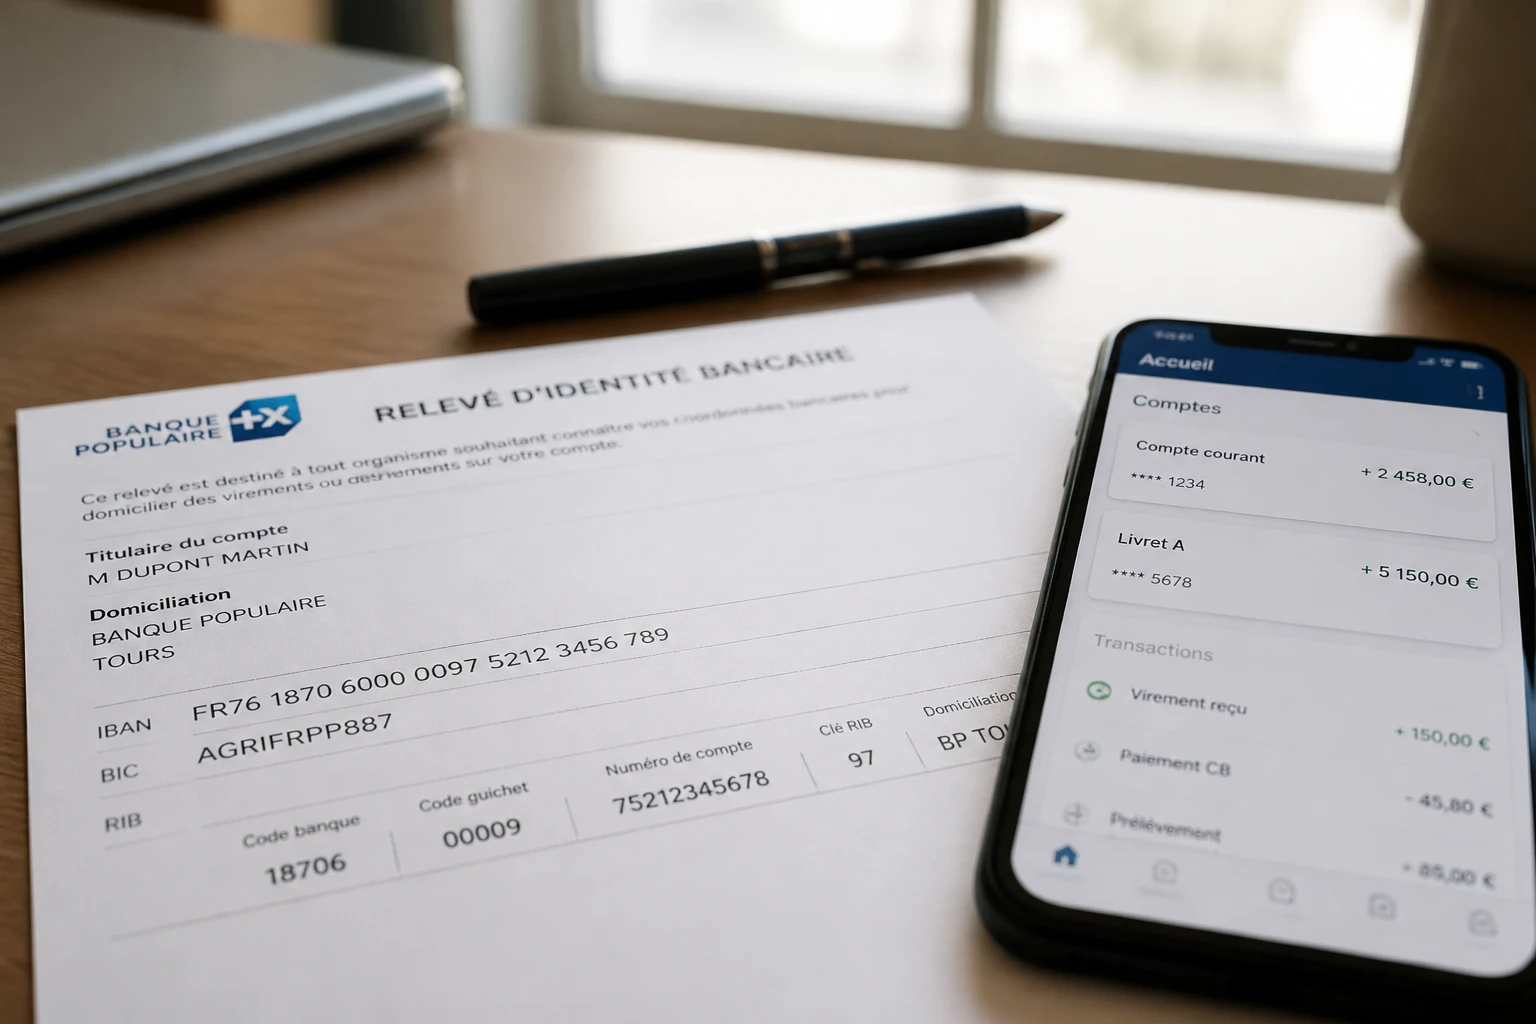
Selon banque-france.fr (2024), un RIB comprend le nom du titulaire du compte, le nom de la banque, le code banque (5 chiffres), le code guichet (5 chiffres) et le numéro de compte (11 caractères). Ces éléments doivent tous être cohérents entre eux avant transmission à un tiers.
Pour visualiser concrètement où se trouvent ces informations sur un RIB, cette vidéo d’Aide BTS Assurance détaille la lecture d’un IBAN, d’un RIB et d’un code BIC.
Avant de transmettre votre RIB, vérifiez que le nom affiché correspond bien au vôtre et que l’IBAN reconstitué à partir du code banque et du numéro de compte est identique à celui inscrit en haut du document.
Arnaques et outils à éviter
Sur le terrain, je vois souvent des faux sites qui promettent de « trouver » un nom à partir d’un IBAN inconnu, moyennant paiement. Aucun service légal ne propose ça : c’est un signal d’arnaque immédiat.
Méfiez-vous des services payants non officiels qui réclament votre IBAN complet pour une prétendue vérification approfondie. Un IBAN divulgué imprudemment peut exposer à des tentatives de prélèvement frauduleux, comme le rappelle cette vidéo de la chaîne Nowtech sur les risques de fuite d’IBAN.
En clair, les bons réflexes restent simples : ne transmettez votre IBAN qu’à des interlocuteurs identifiés, vérifiez l’expéditeur d’un mail vous demandant vos coordonnées bancaires et privilégiez toujours la vérification via votre propre banque plutôt qu’un site tiers inconnu.
Questions fréquentes
Comment puis-je retrouver une personne à partir d’un IBAN ?
Vous ne pouvez pas retrouver l’identité d’une personne à partir d’un IBAN inconnu par vos propres moyens. Le secret bancaire l’interdit. La seule voie légale passe par votre banque, en cas d’erreur de virement ou de fraude signalée, via une procédure encadrée entre établissements.
Trouver banque avec IBAN ?
Le code banque, situé après le code pays et la clé de contrôle dans l’IBAN, permet d’identifier l’établissement bancaire. C’est une information publique et technique, à ne pas confondre avec l’identité du titulaire du compte.